La póliza de vivienda estándar no cubre reboses de alcantarillado — esa es la primera sorpresa. La segunda es que el endoso que sí los cubre es barato y la mayoría de los propietarios no lo tienen. Esta guía explica la cobertura antes de que la necesite.
El endoso de respaldo de agua/alcantarillado — típicamente $40-100 al año — cubre el daño resultante del rebose: limpieza, remediación, reemplazo de materiales dañados. Lo que usualmente NO cubre es la reparación de la tubería misma — el lateral sigue siendo responsabilidad del propietario. El endoso cubre el daño que el agua causó, no la tubería que falló.
El límite del endoso merece escrutinio: a menudo está muy por debajo del límite de la vivienda — $10,000 de endoso contra un sótano terminado de $40,000 es una brecha que debe conocer antes de que el agua suba. Revise el límite contra su exposición real y ajústelo deliberadamente.
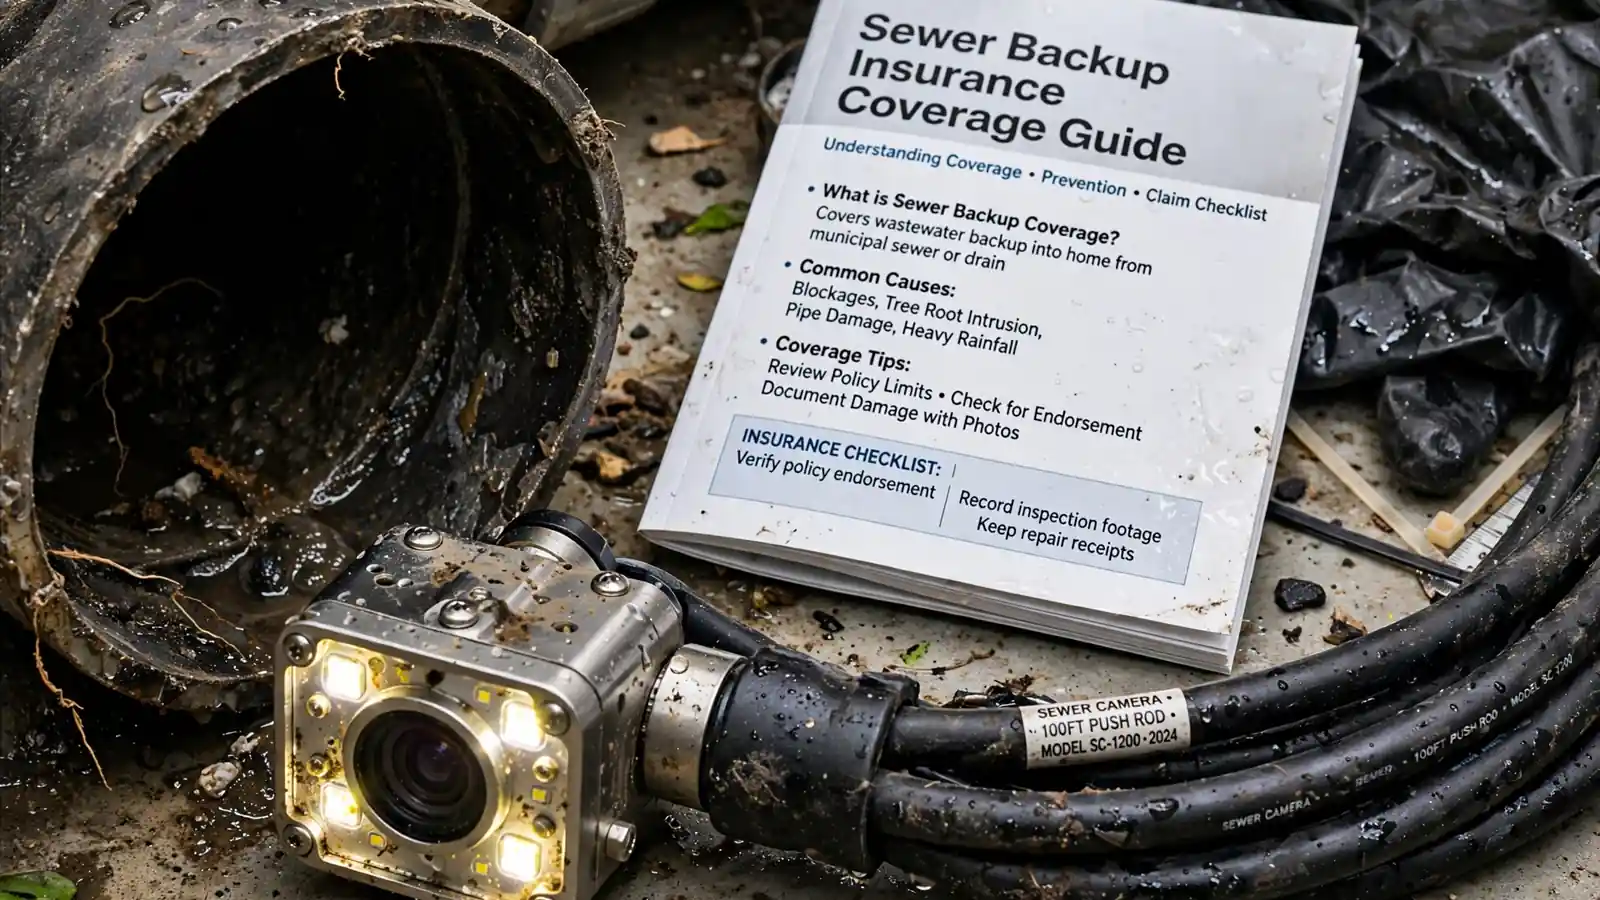
La documentación del reclamo empieza en la emergencia: fotografíe el alcance antes de limpiar, conserve el video de la cámara mostrando la causa, guarde cada recibo — servicio de emergencia, extracción de agua, remediación. El video distingue la falla súbita del mantenimiento diferido, que es la distinción que los ajustadores aplican.
Los costos adyacentes se acumulan: vivienda temporal durante la remediación, el deducible, y la reparación del lateral no cubierta. El endoso suaviza el golpe; rara vez lo elimina. El plan financiero incluye la cobertura y las brechas — conocidas de antemano, no descubiertas después.
Inquilinos y condominios enfrentan el mismo riesgo con diferente papeleo: los inquilinos necesitan cobertura de contenidos con el endoso; los condóminos deben entender dónde termina la póliza maestra y dónde empieza la suya. La conversación con el agente es la misma: '¿estoy cubierto para rebose de alcantarilla, y hasta qué límite?'
La decisión de reclamar o absorber considera el historial: los reclamos afectan las primas futuras. Un reclamo pequeño con deducible alto puede costar más a largo plazo que absorberlo. Discuta la estrategia de reclamos con su agente — no solo la cobertura.
La conversación anual con su agente — el hábito que evita sorpresas: cada renovación de póliza es el momento de confirmar el endoso, revisar el límite contra cambios en su propiedad (sótano terminado, nuevas pertenencias) y actualizar la documentación. Cinco minutos anuales evitan la brecha de cobertura.
El deducible como estrategia: un deducible más alto reduce la prima pero aumenta su exposición en el reclamo. Para reboses — donde el daño típico supera ampliamente los deducibles estándar — el cálculo usualmente favorece el deducible moderado con el endoso adecuado.
La mitigación como deber: las pólizas exigen mitigar el daño activamente — no puede dejar que el agua se asiente esperando al ajustador. Documente mientras mitiga: fotos antes de mover, recibos de cada gasto. La mitigación diligente fortalece el reclamo; la pasividad lo debilita.
La revisión post-reclamo — aprender: después de cualquier reclamo, revise qué funcionó y qué no — ¿el límite fue suficiente? ¿la documentación bastó? ¿el proceso fue justo? Ajuste la cobertura con la experiencia — el reclamo es educación cara que debe aprovecharse.
El agente como aliado — cultivarlo: un buen agente que conoce su propiedad recomienda el endoso antes de que usted lo pida — la relación proactiva vale más que la póliza barata. Inviertan en la relación.
La tranquilidad documentada — el objetivo: la cobertura correcta, el mantenimiento al día y la documentación archivada producen algo que no tiene precio — dormir tranquilo cuando llueve fuerte. Esa es la verdadera póliza.
Preguntas
Preguntas
Preguntas frecuentes
No — necesita el endoso específico de respaldo de agua/alcantarillado. Verifique su póliza hoy, no después del rebose.
Usualmente no — cubre el daño resultante (limpieza, materiales), no la reparación del lateral. La tubería es responsabilidad del propietario.
El que corresponda a su exposición real — un sótano terminado necesita más que uno sin terminar. Revise y ajuste deliberadamente.
Posiblemente — el historial de reclamos afecta el precio. Es parte de la decisión de reclamar o absorber.
Fotos del alcance antes de limpiar, video de la cámara con la causa, y todos los recibos. La documentación construye el reclamo.
Sí — para sus contenidos, con el endoso de respaldo. El propietario cubre la estructura; el inquilino, sus pertenencias.
Típicamente $40-100 al año — una fracción del costo de un solo rebose sin cobertura. Es la mejor relación costo-beneficio en seguros de vivienda.
El endoso de la póliza de vivienda cubre estructura y contenidos según sus límites — revise ambos. Los inquilinos necesitan su propio endoso para contenidos.
Sí — el video de la cámara previo es su línea base. La documentación previa fortalece cualquier reclamo futuro.